同じ増税なのに、安い銘柄ほど増税額が大きい——加熱式たばこ3社の値上げはなぜ違ったのか
10月1日、加熱式たばこが一斉に値上げされました。4月に続く今年2回目で、主力の銘柄が600円台に入りました。背景は増税です。加熱式たばこは紙巻きより税が軽かったため、2026年4月と10月の2段階で、紙巻きと同じ税額に揃えられました。
先に、言葉と登場人物を整理します。加熱式たばこは「機器」と「スティック」の組み合わせで、値上げされたのはスティック1箱の値段です。会社は PMI・JT・BAT の3社、それぞれの看板スティックはテリア・エボ・ネオと呼びます。本文に出る銘柄はこの図のものだけです。
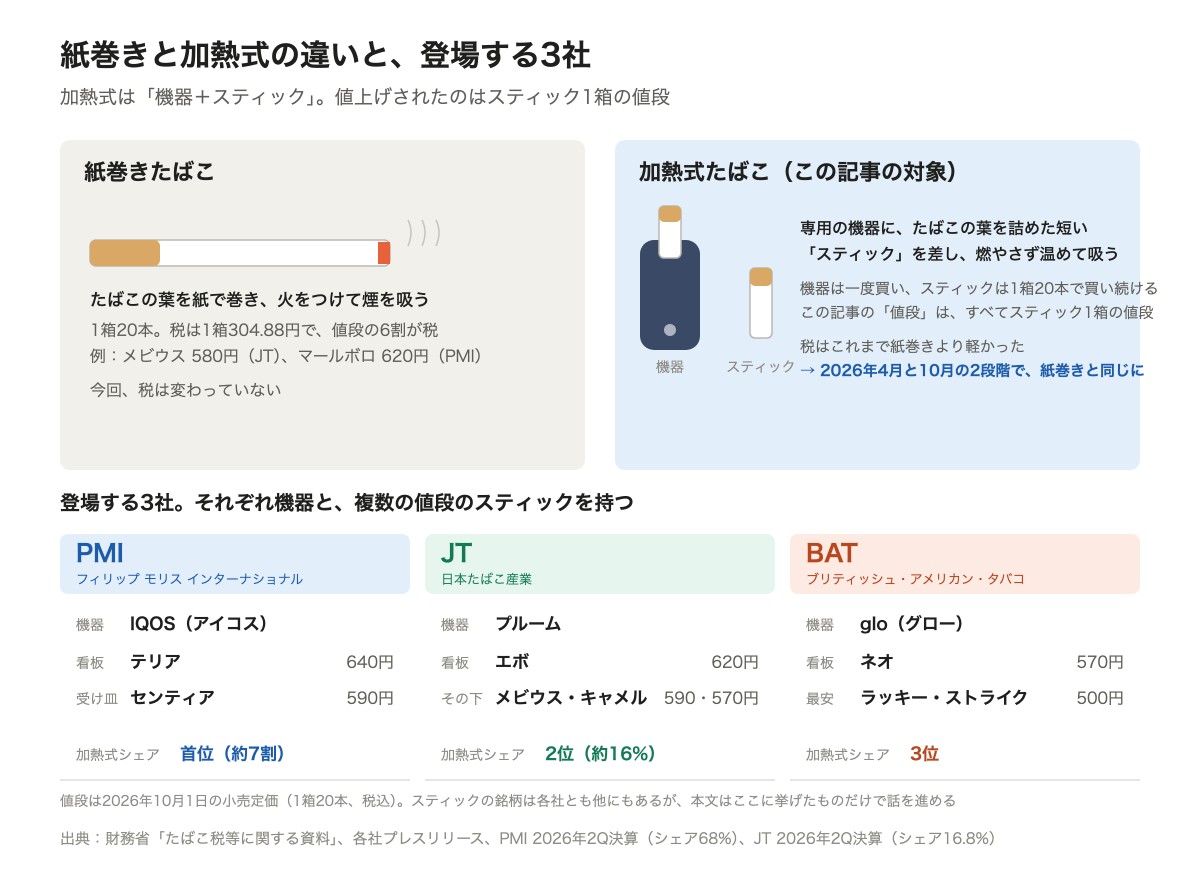
論点は1つです。たばこ税は、価格に対する率ではなく、1箱あたりの定額です。増税分と同じだけ値上げすれば会社の手取りは変わらず、それより小さければ手取りが減ります。つまり「増税で値上げ」は判断ではなく、増税額に対していくら上げたかが判断です。そして定額の増税には、もう1つの性質があります。安い銘柄ほど、増税が重い。3社の値上げの違いは、この性質から読めます。
この記事の結論
・増税額は銘柄で違い、安い銘柄ほど大きい。580円の銘柄で63円(11%)、450円の銘柄で98円(22%)。安さで売る銘柄ほど、転嫁しにくい
・PMIは看板のテリアが高い帯にあるので、増税分を全部乗せて1箱の手取り額を減らさなかった
・JTは全銘柄に同じ幅を乗せ、銘柄間の価格差を変えなかった。その代わり安い銘柄の手取りは減った
・BATは4月を据え置き、最安を500円以下に置き続けた。手取りの減少を受け入れた
・税に限らず、物流費・容器代・最低賃金など、1個あたり同じ額で乗るコストはすべて同じ性質を持つ。自社の商品の価格帯ごとに何がよいかを、会員限定パートで解説
安い銘柄ほど、増税額が大きい
紙巻きの税は1箱304.88円です。580円のメビウスなら、消費税と合わせて値段の6割が税で、会社の手取りは222円です。
加熱式の税は、これまで重量と価格の両方から計算され、安い銘柄ほど税も軽い仕組みでした。10月からは銘柄を問わず紙巻きと同じ304.88円です。だから、増税額は安い銘柄ほど大きい。
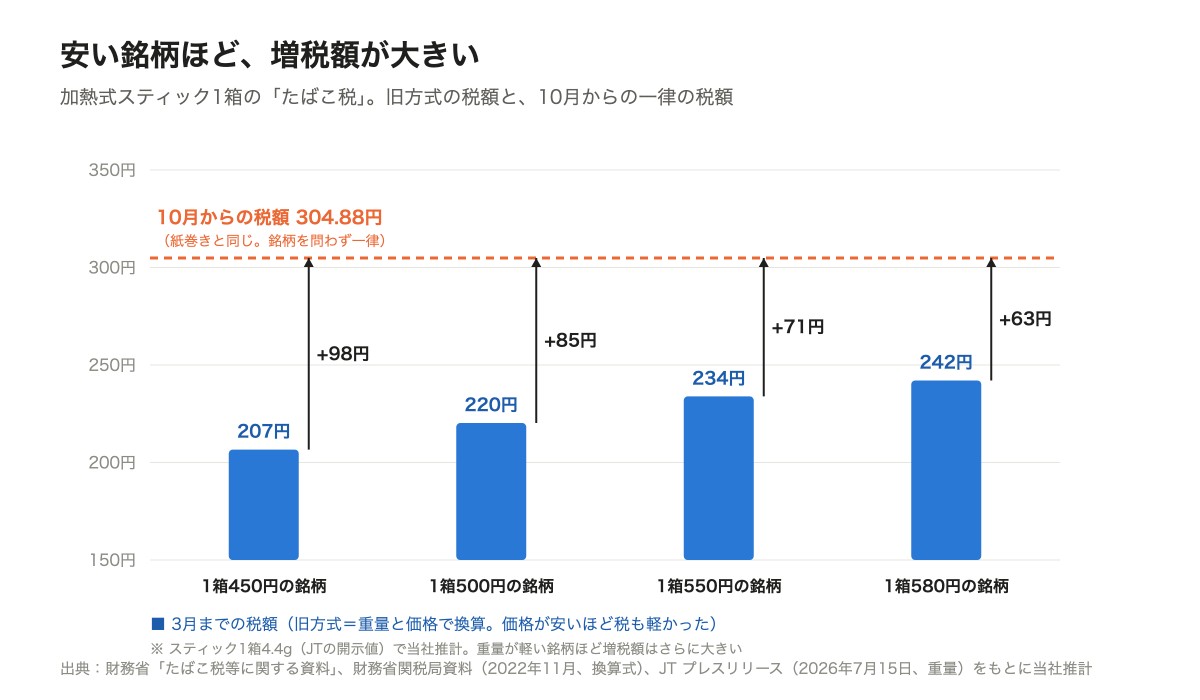
JT の開示した重量で計算すると、年間の増税額は580円の銘柄で63円、450円の銘柄で98円です。率にすると11%と22%。安い銘柄は、同じ増税で倍の率の値上げを迫られた。これが今回の増税の、値付けにとっての一番の特徴です。
3社の値上げ
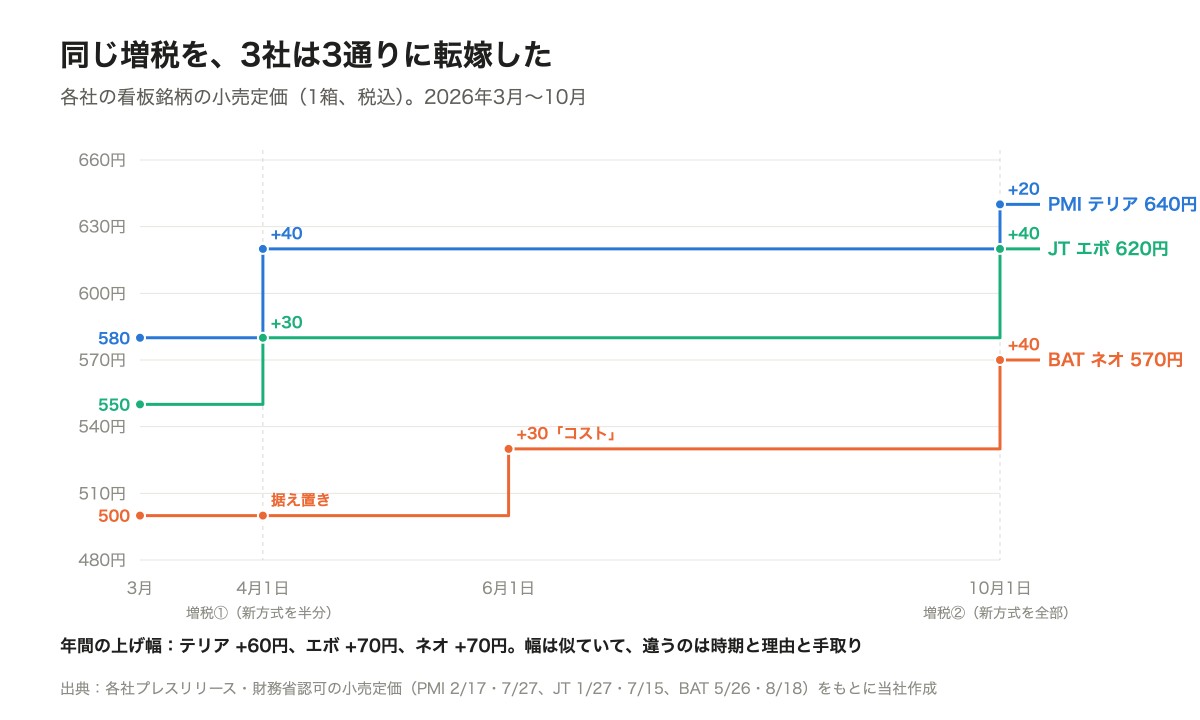
PMI:4月にテリア580→620円(+40)。10月に640円(+20)。年間で60円
JT:4月に全銘柄+30でエボ550→580円。10月に全銘柄+40で620円。年間で70円
BAT:4月は全銘柄据え置き。6月に「円安と物価高」を理由にネオ500→530円。10月にネオ570円(+40)、ラッキー・ストライク500円(+20)。年間でネオ70円、ラッキー・ストライク50円
年間の幅は60〜70円で似ています。増税額と並べると、違う判断に見えてきます。
PMI:全部乗せて、1箱の手取り額を減らさなかった
PMI の CFO は決算説明会で、4月の40円は「増税分を転嫁するのに必要な、日本の加熱式で過去最大の値上げ」で、10月の転嫁は20円に近いと説明しています。つまりテリアの1箱あたりの手取り額は、年間を通じてほぼ変わっていません。10月に20円で止めたのは、640円というきりのいい数字に合わせた判断でしょう。
全部乗せられたのは、テリアが580円という高い帯にあり、増税額が率で11%に収まったからです。市場最大の値上げをしながら、IQOS のシェアは69%から68%で済みました。決算では「テリアから離れた価格に敏感な顧客を、センティアが受け止めた」と述べています。離れた顧客が、競合ではなく50円下の自社銘柄に移った。さらに同じ4月1日、税が変わっていない紙巻きのマールボロも20円上げています。商品全体で手取り額を落とさない、という判断です。
JT:全銘柄に同じ幅を乗せ、銘柄間の価格差を変えなかった
JT は4月30円、10月40円を、全銘柄に同じ幅で乗せました。エボの増税額は年間71円で、値上げは70円。看板では年間でちょうど乗せ、4月は控えめ、10月で回収した形です。
ただし同じ幅には、安い銘柄ほど手取りが削られる副作用があります。最安のキャメルの増税額は85円で、70円では届きません。それでも JT は、エボ・メビウス・キャメルの価格差を動かさないこと、全銘柄を同じ説明で通すことを優先しました。安い銘柄の手取りを削ってでも、自社の中の価格の並びを変えない判断です。
BAT:最安を500円以下に置き続けた
BAT は4月、全銘柄を据え置きました。社長は「インフレ圧力が高まる中で、消費者にとって何がベストかを考えた」と説明しています。4月から6月の3カ月、増税分は丸ごと BAT の手取りから出ています。
6月に「円安と物価高」を理由に上げ、10月は最安のラッキー・ストライクを20円でちょうど500円に着地させました。年間の値上げはネオ70円、ラッキー・ストライク50円。450円の銘柄の増税額は100円近いので、どの銘柄も増税額に届いていません。最安を500円以下に置き続けるために、手取りの減少を受け入れた判断です。
ただ今回の増税は、安い銘柄ほど重い設計でした。安さを維持するほど、手取りが削られる。BAT は3社の中で、増税と一番相性の悪い位置にいました。
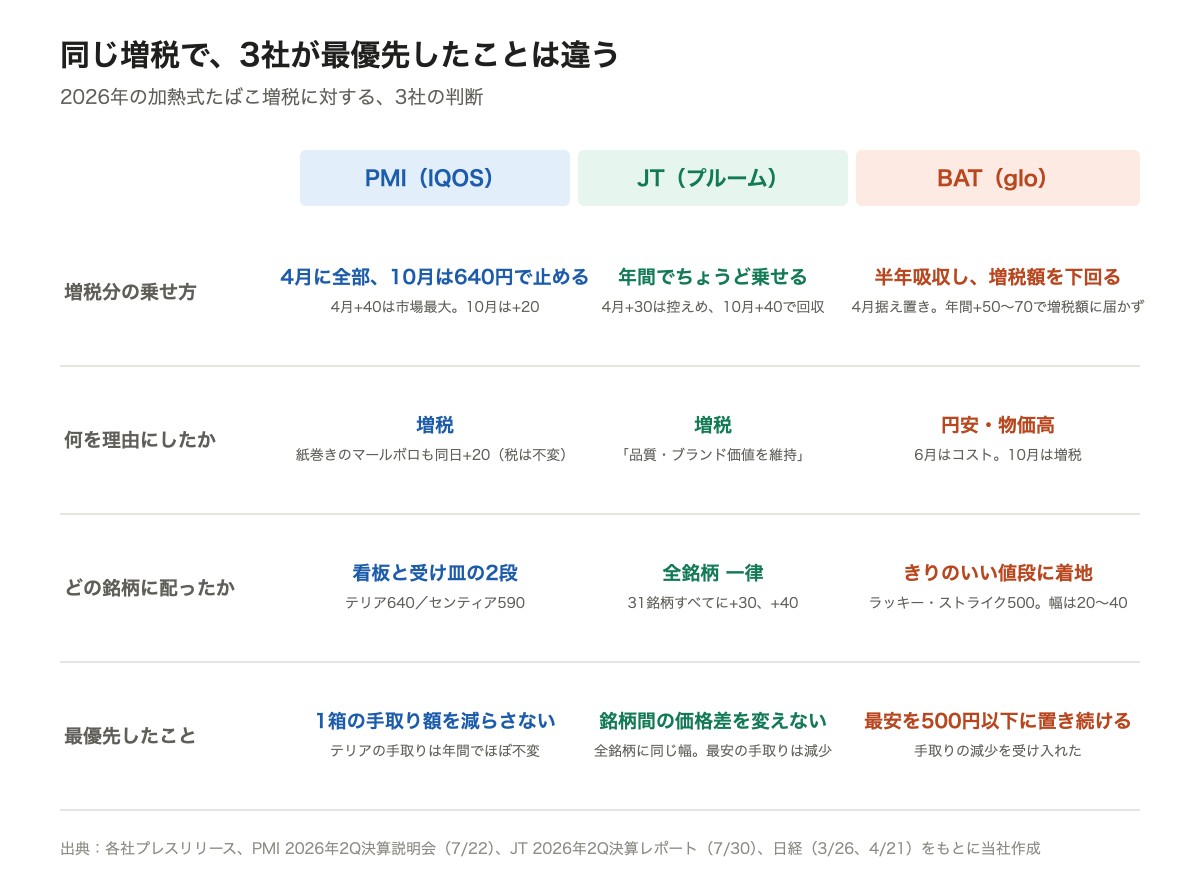
同じ増税に、3社は違うことを最優先しました。そしてこの構図は、たばこに限りません。物流費、容器代、最低賃金。1個あたり同じ額で乗るコストは、すべて安い商品ほど重い。では、自社の商品にこうしたコスト増が乗ったとき、価格帯ごとに何がよいのかを解説します。
ここから先は無料会員登録した方限定です。
この記事は無料で続きを読めます
- 定額のコスト増は、率で見ると安い商品ほど重い
- 価格帯ごとに、何がよいか
- 顧客が離れる価格は、きりのいい数字を決め打ちせず、測る
- 2段階なら、大きいほうを先に。理由は顧客が知っているものを
- 自社で定額のコスト増を転嫁するときの手順
- まとめ
すでに登録された方はこちら


読者限定の内容も逃しません。